


Dalla remunerazione delle giacenze sui conti separati ai nuovi binder Lloyd’s per la Responsabilità Civile professionale e l’Area Sanitaria: il modello di BSA Underwriting Agency punta a trasformare la forza della rete in vantaggi concreti per gli intermediari.
 BSA Underwriting Agency amplia i servizi riservati alla propria rete attraverso una Convenzione stipulata con un istituto di credito di importanza nazionale, dedicata agli agenti e ai broker che collaborano con la società.
L’iniziativa riguarda principalmente l’operatività bancaria dei conti separati utilizzati per l’incasso dei premi assicurativi. Il suo elemento più significativo è rappresentato dal riconoscimento di interessi attivi sulle giacenze, spesso rilevanti, che transitano su questi conti. A questo beneficio si aggiunge la gratuità dei bonifici SEPA ordinari e istantanei disposti tramite Internet Banking o Internet Corporate Banking.
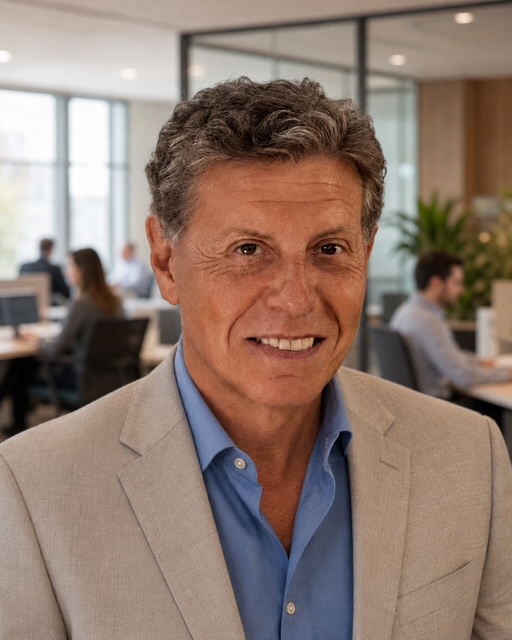
La Convenzione si inserisce in una strategia più ampia con la quale BSA intende affiancare alla propria attività di underwriting nuovi strumenti economici, tecnologici e operativi destinati alla rete distributiva. Ne parliamo con Gerardo Gerardi (nella foto), fondatore e amministratore di BSA Underwriting Agency.
Domanda. Qual è l’obiettivo della nuova Convenzione bancaria?
Risposta. L’obiettivo è mettere la capacità aggregata della nostra rete al servizio dei singoli intermediari. Agenti e broker movimentano attraverso i conti separati somme che possono raggiungere importi significativi. Si tratta di liquidità destinata alla gestione dei premi assicurativi che, pur rimanendo disponibile per le ordinarie esigenze operative, può produrre interessi attivi. La possibilità di ottenere una remunerazione su queste giacenze rappresenta quindi un beneficio economico concreto, soprattutto per gli intermediari che gestiscono portafogli di dimensioni rilevanti.
D. Quali sono le principali condizioni previste?
R. La Convenzione prevede attualmente un tasso creditore lordo variabile pari all’Euribor a un mese, divisore 360, calcolato sulla media del mese precedente, meno 0,90 punti percentuali. In altri termini, dalla media dell’Euribor a un mese registrata nel mese precedente vengono sottratti 0,90 punti percentuali. Il rendimento effettivamente riconosciuto varia quindi nel tempo in funzione dell’andamento del parametro Euribor. La condizione convenzionata è valida fino al 30 giugno 2027. L’importo degli interessi concretamente maturati dipenderà naturalmente dal livello del tasso applicabile e dall’ammontare e dalla permanenza delle somme presenti sul conto.
D. Oltre alla remunerazione delle giacenze, quali altri vantaggi sono previsti?
R. Un altro elemento particolarmente importante è la gratuità di tutti i bonifici SEPA ordinari e istantanei disposti tramite Internet Banking o Internet Corporate Banking. Per un intermediario assicurativo che deve effettuare con continuità trasferimenti e riversamenti di premi, l’azzeramento di questi costi può produrre un risparmio operativo significativo nel corso dell’anno. La Convenzione è già operativa a livello nazionale. Gli agenti e i broker appartenenti alla rete BSA, oggi circa 500, possono richiedere l’apposita attestazione di affiliazione e rivolgersi alla filiale dell’Istituto di Credito prescelta (presente su vastissima scala in tutta Italia) per l’apertura del conto e l’applicazione delle condizioni convenzionate, nel rispetto delle ordinarie procedure bancarie.
D. Perché BSA ha deciso di intervenire anche su un’attività non strettamente assicurativa?
R. Il nostro progetto industriale non si limita alla distribuzione di prodotti assicurativi. BSA vuole costruire una piattaforma capace di mettere a disposizione degli intermediari capacità assuntiva, tecnologia, formazione e servizi che incidano concretamente sull’efficienza e sulla redditività delle loro attività. La Convenzione bancaria è un primo esempio di questo modello. La massa critica della rete e i flussi finanziari complessivamente generati vengono utilizzati per negoziare condizioni che il singolo intermediario avrebbe maggiore difficoltà a ottenere autonomamente. Non vogliamo sostituirci alle imprese degli agenti e dei broker. Vogliamo, invece, rafforzarne l’autonomia mettendo a loro disposizione strumenti normalmente accessibili soltanto a organizzazioni di maggiori dimensioni.
D. Il cuore dell’attività di BSA rimane comunque assicurativo.
R. Certamente. BSA opera come Underwriting Agency e, nella propria qualità di Coverholder Lloyd’s, esercita le attività previste dalle autorità assuntive ricevute attraverso i relativi binder. Il ruolo di Coverholder comporta responsabilità precise. Non si tratta soltanto di distribuire una polizza, ma di conoscere i rischi, applicare correttamente i criteri assuntivi, presidiare i processi operativi e assicurare gli standard di controllo, rendicontazione e conformità richiesti. Il nostro obiettivo è coniugare la capacità e la specializzazione del mercato Lloyd’s con una conoscenza diretta del mercato italiano e con una rete nazionale di agenti e broker.
 D. Quali sono le principali aree di specializzazione?
R. Una delle aree centrali è rappresentata dalla Responsabilità Civile professionale. Attraverso i nostri binder possiamo rispondere alle esigenze delle diverse classi di rischio professionale, dalle attività economiche e giuridiche alle professioni tecniche, fino al settore sanitario, sempre nei limiti delle condizioni, dei criteri assuntivi e delle garanzie previste dai singoli prodotti. La RC professionale richiede una capacità di analisi che non può essere ridotta alla sola individuazione della professione esercitata. Devono essere valutati la concreta attività svolta, le specializzazioni, il fatturato, l’esperienza professionale, la storia assicurativa, i precedenti sinistri, i massimali richiesti e l’esposizione effettiva al rischio. È proprio in questo ambito che il modello di Underwriting Agency può esprimere maggiormente il proprio valore.
D. Quali novità riguardano in particolare l’area medica?
R. BSA ha attivato recentemente un nuovo binder Lloyd’s dedicato alla Responsabilità Civile dell’area medica e sanitaria. L’offerta comprende soluzioni rivolte a quattro segmenti principali: Medico libero professionista; Giovane medico; Colpa grave; Operatori sanitari non medici. La copertura per il Medico libero professionista è destinata a rispondere alle esigenze assicurative connesse all’esercizio autonomo dell’attività medica, secondo le specializzazioni e le condizioni assuntive previste. La soluzione dedicata al Giovane medico tiene conto delle caratteristiche di chi si trova nella fase iniziale del proprio percorso professionale e necessita di una protezione coerente con l’attività effettivamente esercitata. La copertura per la Colpa grave riguarda le specifiche esposizioni previste dal prodotto e deve essere valutata in relazione alla posizione professionale e al contesto nel quale opera l’assicurato. Il binder comprende inoltre gli operatori sanitari non medici, una componente fondamentale del sistema sanitario che presenta esigenze assicurative differenti da quelle del medico e richiede condizioni adeguate alle singole attività professionali.
D. Quale ruolo avranno gli agenti e i broker nello sviluppo del nuovo binder?
R. La rete distributiva è essenziale, soprattutto in un settore complesso come la Responsabilità Civile sanitaria. L’agente o il broker non deve limitarsi alla trasmissione di una richiesta di quotazione. Deve essere messo nelle condizioni di comprendere il prodotto, raccogliere correttamente le informazioni sul rischio e rappresentare al cliente le caratteristiche della copertura. Per questo accompagniamo lo sviluppo del binder con attività formative e con strumenti operativi capaci di rendere più semplice il percorso dalla raccolta dei dati alla quotazione e all’emissione.
D. In questo processo quale funzione svolge la tecnologia?
R. La tecnologia deve ridurre i passaggi manuali e rendere più trasparente il processo assicurativo. Attraverso la piattaforma UNICA INSURTECH, BSA gestisce il ciclo che conduce dalla richiesta di quotazione, all’emissione diretta da parte del collaboratore e alla firma da parte del cliente tramite firma elettronica digitale, oltre alle attività di portafoglio, scadenze, estratti conto, quietanzamento, attività formative ed altri servizi. L’obiettivo è integrare sempre più capacità assuntiva, controllo tecnico e distribuzione digitale, con il presidio umano da parte degli underwriter dell’Ufficio Assuntivo di BSA, particolarmente importante nei rischi professionali e sanitari.
D. Qual è, in definitiva, il messaggio rivolto alla rete?
R. BSA vuole continuare a crescere insieme ai propri agenti e broker, oggi circa 500. La capacità Lloyd’s, i binder specialistici, la piattaforma UNICA INSURTECH, la formazione e la nuova Convenzione bancaria non sono iniziative separate. Sono componenti di un unico modello industriale. Il nostro compito è trasformare la dimensione complessiva della rete in maggiore capacità assicurativa, migliore operatività e vantaggi economici misurabili per ciascun intermediario. Essere parte della rete BSA deve significare poter accedere non soltanto a prodotti assicurativi specialistici, ma a un sistema di servizi capace di sostenere concretamente lo sviluppo dell’attività professionale della propria rete.